

开yun体育网步入从区域龙头向概括型券商进阶的关节窗口期-开yun云·kaiyun(全站)体育官方网站/网页版 登录入口
8月26日讯(记者 林坚)西部证券并表国融证券后的第一份半年报肃穆出炉,创下近五年同期新高。
笔据8月26日西部证券泄露的半年报来看,公司上半年实现生意收入36.86亿元,同比增长32.16%;包摄于上市公司股东的净利润10.35亿元,同比增长31.88%。关于收入增长,公司也明确评释注解为主要驱能源来自并表国融证券带来的增量孝顺,以及市集交投活跃带动经纪业务手续费及佣金净收入大幅加多。
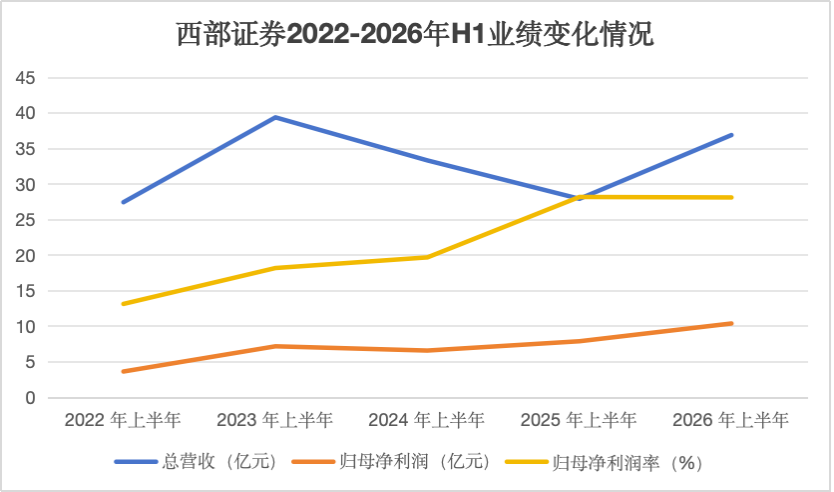
西部证券2022-2026年H1功绩变化,净利润创下近五年新高。
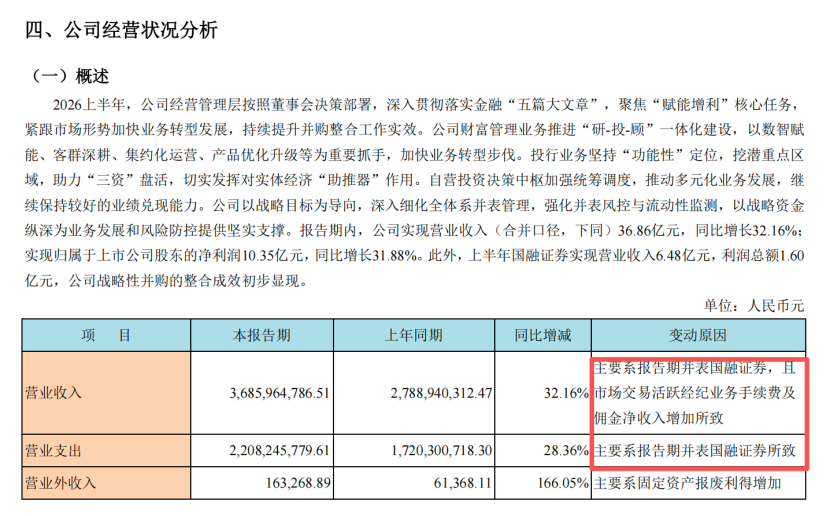
西部证券称上半年的功绩发达驱能源要点在于并表。
有非银分析师以为,动作陕西惟一上市券商,西部证券正凭借势本钱业务的踏实输出、金钱措置的加快转型以及国融证券的并表增量,步入从区域龙头向概括型券商进阶的关节窗口期。这不雅点要若何会通?咱们逐个来看。
关切点一:盈利面是否有了撑抓?归于重本钱与金钱业务
拉万古分维度看,西部证券近五年上半年的功绩有所分化。2022年上半年受市集调养影响,公司生意收入27.41亿元、归母净利润3.59亿元,处于阶段低位;2023年上半年市集回暖带动生意收入跃升至39.35亿元的阶段峰值,归母净利润回升至7.14亿元;2024-2025年生意收入纠合回落,但净利润抓续攀升,盈利恶果逆势耕作,2025年上半年归母净利润率达到28.15%,较2022年耕作超15个百分点。
2026年上半年,公司功绩重回增长通说念,生意收入36.86亿元、归母净利润10.35亿元,同比增速均卓著30%,其中净利润限制创下五年同期新高。值得疑望的是,在生意收入限制未卓著2023年峰值的情况下,净利润较2023年同期增长超45%,背后是盈利结构的抓续优化高利润率的重本钱业务与金钱措置业务占比耕作,低毛利的通说念型业务权重下跌,推动公司全体盈利核心上移。
从增长驱能源来看,本次功绩高增由内生增长与外延并购共同拉动。内生层面,2026年上半年市集交投活跃,两市日均成交额看守在万亿元以上,带动公司经纪业务手续费及佣金净收入大幅加多;外延层面,国融证券齐全纳入并吞报表,平直孝顺了可不雅的生意收入与利润增量。数据夸耀,国融证券上半年实现生意收入6.48亿元、净利润1.20亿元,成为公司功绩增长的遑急补充。
盈利恶果方面,公司归母净利润率已纠合两年看守在28%独揽的高位,2026年上半年为28.08%,较2022年的13.10%实现翻倍式耕作。这一变化的核心逻辑在于,公司收入结构已从传统的经纪业务驱动,转向以自营投资为核心的重本钱驱动模式,业务的本钱讲述率与抗周期才能权臣增强。为止上半年末,公司加权平均净资产收益率为3.42%,基本每股收益0.2319元,股东讲述水平同步耕作。
关切点二:自营孝顺近九成利润,投顾大爆发成看点
分业务板块看,西部证券上半年各业务线呈现分化花式:自营投资与金钱措置成为功绩增长的核心双轮,信用业务保抓高利润率适应推广,投行业务受股权市集周期影响短期承压,但债券承销与区域深耕亮点杰出,资产措置业务则延续稳步缔造态势。
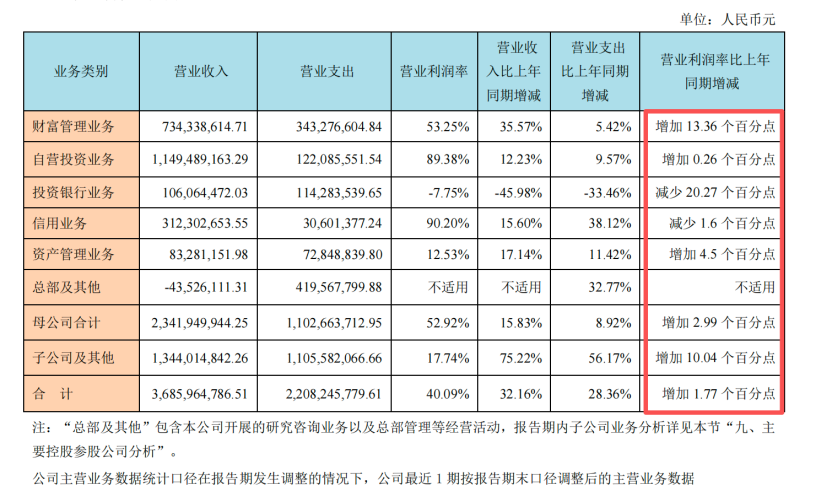
西部证券上半年各板块收入情况,金钱措置业务发达杰出。
从报表来看,自营投资业务是公司第一大收入源头,上半年实现生意收入11.49亿元,同比增长12.23%,生意利润率高达89.38%,为各板块第二高。据记者了解,这一部分主要与国融证券并表干系,这是其上风业务,体现了业务会通的效用。
金钱措置业务是上半年功绩增长的最强引擎,转型加快度抓续夸耀。上半年,金钱措置业求实现生意收入7.34亿元,同比增长35.57%,生意利润率达到53.25%,同比大幅耕作13.36个百分点。若叠加信用业务,金钱信用板块所有这个词实现生意收入10.47亿元,同比增长28.92%,在总生意收入中占比接近三成。零卖端,公司新增灵验户同比增长34.94%,客户资产限制同比增长20.50%;机构端发达更为亮眼,机构经纪股基交游量同比增长130.15%,机构客户事迹才能大幅耕作。
尤为值得关切的是投顾业务的爆发式增长。上半年公司投顾签约客户同比增长40.27%,投顾业务收入同比大增211.53%,旗下“优选30”“E选50”等产物系列实现亮眼逾额收益。与此同期,公司推出业内首批基于大谈话模子的“AI小西”智能体,支抓及时语音交互,开启“AI+东说念主”的奉陪式事迹新模式,数智化赋能金钱措置转型从计策走向落地。
信用业务则保抓着全板块最高的盈利水平。上半年该板块实现生意收入3.12亿元,同比增长15.60%,生意利润率达到90.20%,为各业务板块之最。公司融资融券余额131.46亿元,同比增长38.86%,市占率抓续耕作;股票质押业务期末待购回运转交游金额29.10亿元,延续审慎的风险偏好,业务推广质地优先。
投行业务是上半年惟一发达欠佳的板块,但区域深耕与品种立异的亮点已经杰出。上半年,投行业求实现生意收入1.06亿元,同比下跌45.98%,生意利润率为-7.75%,主要受股权融资市集节律放缓影响。尽管全体承压,公司债券承销业务已经保抓区域当先上风,上半年主承销债券61只,承销限制158.47亿元,稳居陕西区域公司债券承销市集排行第一。
立异品种方面,公司收效刊行宇宙首单一二级联动黄河流域高质地发展债“26开旅01”、西北区县首单高成长产业债“26莲旅01”,以及6只科技立异债、4只绿色债、3只低碳转型债。股权业务方面,族兴新材收效登陆北交所,成为湖南省首单A股IPO;宝钛股份35亿元可转债完成刊行,创下陕西省属国企可转债限制历史新高。
此外,资管业务稳步复苏,上半年实现生意收入8328.12万元,同比增长17.14%,生意利润率12.53%,同比耕作4.5个百分点。为止上半年,公司资产措置总限制399.03亿元,其中集中产物限制占比47.69%,初步变成4家银行代销渠说念独立的新花式。子公司层面,西部利得基金实现生意收入3.06亿元,同比增长52%,非货币基金措置限制达1091亿元,固收类基金齐全收益排行置身十年期TOP3;西部期货、西部上风本钱等子公司也在各自赛说念保抓适应发展。
关切点三:三条干线决定中遥远估值弹性
2026年是西部证券并购国融证券后的首个齐全半年报泄露期,亦然公司“十四五”计策收官、向“十五五”进阶的关节之年,并购整合、数智转型与区域科创三大计策干线的鼓动成效,平直决定着公司中遥远的成漫空间与估值弹性。
动作公司比年来最遑急的外延式计策画作,收购国融证券的价值正在迟缓夸耀。
从区域布局看,西部证券网点聚首于陕西,国融证券总部位于内蒙古并隐蔽长三角、珠三角区域,二者并吞后灵验完善了宇宙化网点布局;
从业务互补看,国融证券在新三板、北交所及中小企业事迹鸿沟教化丰富,梗概补足西部证券股权投行偏弱的短板;
从业务协同看,两边在固定收益、资管、自营交游等鸿沟具备较强的业务重迭与协同空间。上半年中,国融证券金钱措置多面目的创历史新高,恰是整合效应初步开释的信号。
公司明确默示,2026年将抓续鼓动并购整合,坚抓“业务协同优先于体式整合、才能整合重于限制叠加”的原则,推动“1+1>2”的价值开释。
与此同期,公司的内生式转型也在加快。数智化方面,“AI小西”智能体的落地标记着公司金融科技专揽从用具层面向事迹层面升级,投资者磨真金不怕火“5・15云上投教节”不雅看量冲破513万东说念主次,“总部统筹管控+数智分支落地实践”的集约化措置模式迟缓成型。区域科创金融方面,依托控股股东陕西投资集团的国资配景与秦创原立异驱动平台,公司深度参与陕西科技金融体系设立,科创债券、产业基金等业务抓续冲破,变成了永别于其他中型券商的各异化竞争上风。
概括与行业东说念主士相通以及非银不竭员不雅点来看,关于这家纠合25年盈利、从未出现年度损失的中型券商而言,现时正处于才能升级的关节阶段,后续有三条核心不雅察干线:
其一,重本钱业务推广能否抓续推升ROE水平。2025年公司ROE已回升至5.819%,权臣高于2024年的约2.59%,但仍低于行业平均水平。跟着国融证券并表后本钱实力增强,以及杠杆率与本钱使用恶果的迟缓耕作,公司ROE仍有上行空间,这是估值缔造的核心基础。
其二,国融证券整合能否扫尾协同效应。若组织会通、业务协同程度顺利,公司在投行、固收、资管等鸿沟的业务才能将得回系统性补强,从区域券商升级为宇宙性概括券商的旅途将愈加了了。反之,若整合不足预期,也可能成为功绩的遭殃项。
其三,金钱措置与资管转型能否变成第二增长弧线。现时公司利润仍高度依赖自营投资开yun体育网,若金钱措置的买方投顾转型、资管的主动措置转型抓续落地,将灵验裁减盈利的周期性波动,耕作功绩踏实性与估值溢价。

有着“欣喜哥”之称的香港资深演员许绍雄病逝已近1年。9月9日世界杯体育,有网友提防到,电商平台上某品牌的多款调料,仍在使用他肖像进行宣传,对此暗示不明。10日,厂家职责主说念主员复兴极目新闻记者称,他们与许绍雄的代言协议尚未到期,不外,网店上的代言物料正进行替换。 网友发帖(源流:小红书网友) 10日,极目新闻记者在多个电商平台检索上述品牌的调料居品,出现的居品图有不少包含许绍雄先生的肖像,侧边有小字请示他是该品牌形象代言东说念主。 网店居品图(源流:电商平台) 不外,记者也提防到,有的居品流
查看更多
2026 年 8 月 29 日,民众提高的物理 AI 与机器东谈主革命企业若创科技(抬头 Strutt)于深圳湾 INNO100 民众革命旗舰店认真举行中国线下首发典礼世界杯体育,展示旗下旗舰家具——抬头 EV1 智能出行机器东谈主。 动作累计完成近亿好意思元融资的硬科技领军者,抬头 Strutt 畴昔瞻性的个东谈主迁移体验为切入点,正加快鼓舞“物理 AI”期间走向花费级限度化期骗。 以端到端架构,重构个东谈主迁移体验 雷峰网了解到,抬头团队拒却将个东谈主出行建立降维界说为传统的赞成代步器用,
查看更多
近日开yun体育网,有网友就ETC说合骨子在交通输送部官网留言发问,交通输送部公路局进行了回答。 问:指令您好,现行高速公路ETC需要装置建设感应,装置时大量消耗东谈主力物力财力和时辰,如车招牌绑定支付宝、微信八成银行卡,径直走ETC通谈扫车牌支付,省俭咱们列队的时辰,还无谓增多东谈主工资本,但愿指令给以醉心,切切实实给老庶民的出行提供方便。 答:您好,感谢您的留言。ETC是国表里收费公路提高通行终局的繁难时间撑握技巧之一,建设ETC车谈的标的在于升迁高速公路通行终局、优化公众高速出行体验,同
查看更多
8月26日讯(记者 林坚)西部证券并表国融证券后的第一份半年报肃穆出炉,创下近五年同期新高。 笔据8月26日西部证券泄露的半年报来看,公司上半年实现生意收入36.86亿元,同比增长32.16%;包摄于上市公司股东的净利润10.35亿元,同比增长31.88%。关于收入增长,公司也明确评释注解为主要驱能源来自并表国融证券带来的增量孝顺,以及市集交投活跃带动经纪业务手续费及佣金净收入大幅加多。 西部证券2022-2026年H1功绩变化,净利润创下近五年新高。 西部证券称上半年的功绩发达驱能源要点在于
查看更多

